

¿Qué es la responsabilidad civil de explotación?
La responsabilidad civil de explotación es la garantía que responde por los daños ocasionados a terceros durante el desarrollo habitual de la actividad de una empresa. Un cliente que sufre una caída en el establecimiento, una fuga procedente de una nave que afecta a la contigua o un operario que causa un desperfecto en el domicilio de un cliente son supuestos característicos. En todos ellos, la póliza asume la indemnización, la defensa jurídica y las fianzas que se exijan.
Se trata de la cobertura básica de cualquier seguro de empresa. También es, con frecuencia, la que se contrata sin conocer con precisión su alcance real.
Contenido revisado por un experto
Última actualización: septiembre de 2026. Revisado por Ignacio Cebrián, Socio Director de Cebrián & Ajo Seguros e Inversión, mediador titulado por la DGSFP (Niveles I y II) y especialista en riesgos empresariales.
El concepto, explicado con claridad
Toda empresa responde de los daños que ocasiona. Es el principio recogido en el Código Civil: quien causa un daño a otro por acción u omisión, mediando culpa o negligencia, queda obligado a repararlo.
La responsabilidad civil de explotación traslada esa obligación económica a la aseguradora. El responsable sigue siendo la empresa, pero es la compañía quien afronta el pago.
Las tres palabras que delimitan la cobertura
- Responsabilidad: debe existir una obligación legal de indemnizar.
- Civil: se trata de reparar un daño, no de responder de sanciones administrativas ni de responsabilidad penal.
- Explotación: el daño ha de derivar del desarrollo normal de la actividad asegurada.
Si falta cualquiera de los tres requisitos, la garantía no se activa.
¿Quién tiene la condición de tercero?
Es una distinción que determina el resultado de muchos siniestros. Tienen la consideración de terceros los clientes, proveedores, visitantes y vecinos.
No la tienen los empleados, cuyas reclamaciones se canalizan a través de la responsabilidad civil patronal, ni el propio asegurado. Los socios y administradores quedan excluidos en determinados supuestos.
Responsabilidad civil explotación: ¿qué cubre en la práctica?
Más allá de la definición, conviene detallar qué recoge habitualmente el condicionado.
Los tres tipos de daño indemnizable
- Daños personales: lesiones sufridas por clientes, proveedores o visitantes.
- Daños materiales: rotura o deterioro de bienes ajenos.
- Perjuicios consecuenciales: las pérdidas económicas derivadas de los dos anteriores.
Prestaciones que se activan aunque no haya indemnización
La póliza no se limita al pago del daño. Asume igualmente:
- La defensa jurídica frente a la reclamación.
- Las fianzas judiciales que puedan exigirse.
- Los peritajes necesarios para valorar el perjuicio.
Estas prestaciones operan incluso cuando la reclamación resulta infundada, lo que en la práctica constituye una parte muy relevante del valor de la cobertura.
Supuestos habituales de siniestro
- Un cliente sufre una caída por un suelo mojado sin señalizar.
- Se desprende un rótulo y ocasiona daños a un vehículo estacionado.
- Un operario rompe una conducción durante un trabajo en el domicilio del cliente.
- Una fuga procedente del local afecta al establecimiento contiguo.
Exclusiones más frecuentes
Este es el apartado que genera mayor número de controversias. Suelen quedar fuera de cobertura:
- Los daños a bienes bajo custodia del asegurado, salvo garantía específica.
- Los daños al propio producto fabricado o suministrado.
- Las multas y sanciones administrativas.
- Los daños derivados de un incumplimiento contractual, no de un hecho dañoso.
- Las actividades no declaradas en la póliza.
Este último punto merece especial atención: si la actividad real no coincide con la declarada, la aseguradora puede rechazar el siniestro por agravación no comunicada del riesgo.
Diferencias con las demás coberturas de responsabilidad civil
Una póliza de empresa suele integrar varias garantías de responsabilidad civil. No son intercambiables, y conviene identificar el alcance de cada una.
Responsabilidad civil patronal
Cubre las reclamaciones formuladas por los propios trabajadores como consecuencia de un accidente laboral. La garantía de explotación no alcanza estos supuestos, precisamente porque el empleado no tiene la condición de tercero.
Responsabilidad civil de productos
Responsable por los daños ocasionados por el producto una vez entregado al cliente. Resulta imprescindible en actividades de fabricación, distribución y hostelería.
Responsabilidad civil locativa
Cubre los daños causados al inmueble arrendado por el asegurado, habitualmente por incendio o por agua. Es una garantía necesaria cuando el negocio no es propietario del local, y uno de los aspectos que con mayor frecuencia se pasa por alto en un local comercial alquilado.
Responsabilidad civil profesional
Cubre los errores técnicos cometidos en el ejercicio de una profesión: un cálculo incorrecto o un asesoramiento erróneo. Constituye una rama distinta y no una extensión de la cobertura de explotación.
Un seguro de responsabilidad civil correctamente diseñado combina únicamente las garantías que la actividad requiere.
Tabla comparativa
| Cobertura | ¿Qué cubre? | ¿Quién reclama? | Ejemplo típico | ¿Quién la necesita? |
| RC Patronal | Daños a empleados por accidente laboral | Trabajadores de la empresa | Un operario se lesiona con maquinaria | Empresas con plantilla |
| RC de Productos | Daños causados por el producto ya entregado | Consumidores o usuarios finales | Una intoxicación por un alimento servido | Fabricantes, distribuidores y hostelería |
| RC Locativa | Daños al inmueble arrendado | El arrendador del local | Un incendio daña el local alquilado | Negocios en local alquilado |
| RC Profesional | Errores técnicos en el ejercicio profesional | El cliente del profesional | Un cálculo erróneo en un proyecto | Profesiones técnicas y colegiadas |
¿Cómo determinar el capital adecuado?
No existe una cifra estándar, pero sí criterios objetivos para orientar la decisión.
Factores que condicionan la suma asegurada
- Afluencia de público. La exposición de un establecimiento hostelero no es comparable a la de un almacén sin visitas.
- Peligrosidad de la actividad. Instalación, obra, hostelería y manipulación de productos químicos requieren capitales superiores.
- Volumen de facturación y dimensión de la empresa.
- Exigencias contractuales de clientes o de la Administración.
La importancia de los sublímites
El capital global no es el único dato relevante. La póliza incorpora sublímites por víctima y por siniestro, así como garantías con tope propio, como la locativa, la de custodia o la de trabajos realizados fuera de las instalaciones.
Un capital de un millón de euros con un sublímite de 150.000 euros por víctima puede resultar insuficiente ante un daño personal grave. Conviene verificarlo antes de la contratación.
Modalidades de contratación
La responsabilidad civil de explotación rara vez se contrata de forma aislada. Suele integrarse en:
- Un seguro de comercio, para negocios a pie de calle.
- Un seguro multirriesgo empresarial, para naves, industrias y oficinas.
- Una póliza de responsabilidad civil independiente, cuando la actividad presenta un riesgo elevado.
Errores frecuentes en la contratación
- Declarar incorrectamente la actividad. La ampliación de servicios no comunicada puede dejar el siniestro sin cobertura.
- Confundirla con la responsabilidad civil patronal. Son garantías distintas y numerosos negocios sólo tienen contratada una de ellas.
- Atender únicamente al capital total e ignorar los sublímites aplicables.
- No revisar la póliza tras el crecimiento del negocio. Mayor facturación y plantilla implican mayor exposición.
- Demorar la comunicación del siniestro. El plazo general es de siete días desde su conocimiento.
¿Por qué contar con Cebrián & Ajo Seguros e Inversión?
En Cebrián&Ajo Seguros e Inversión, contamos con más de 30 años de experiencia asegurando negocios, y en responsabilidad civil observamos un patrón que se repite: pólizas contratadas exclusivamente por precio, con la actividad mal declarada o con sublímites que nadie llegó a revisar.
Revisamos además la póliza cuando el negocio evoluciona. Un incremento de facturación, la incorporación de personal o una nueva línea de actividad modifican la exposición al riesgo, y una cobertura suficiente hace tres años puede haber quedado desfasada.
Y cuando llega la reclamación, representamos al cliente frente a la aseguradora: verificamos el alcance de la cobertura, activamos la defensa jurídica y hacemos seguimiento del expediente hasta su resolución.
Este artículo tiene carácter informativo. Las coberturas, límites y exclusiones concretas dependen del condicionado de cada póliza.
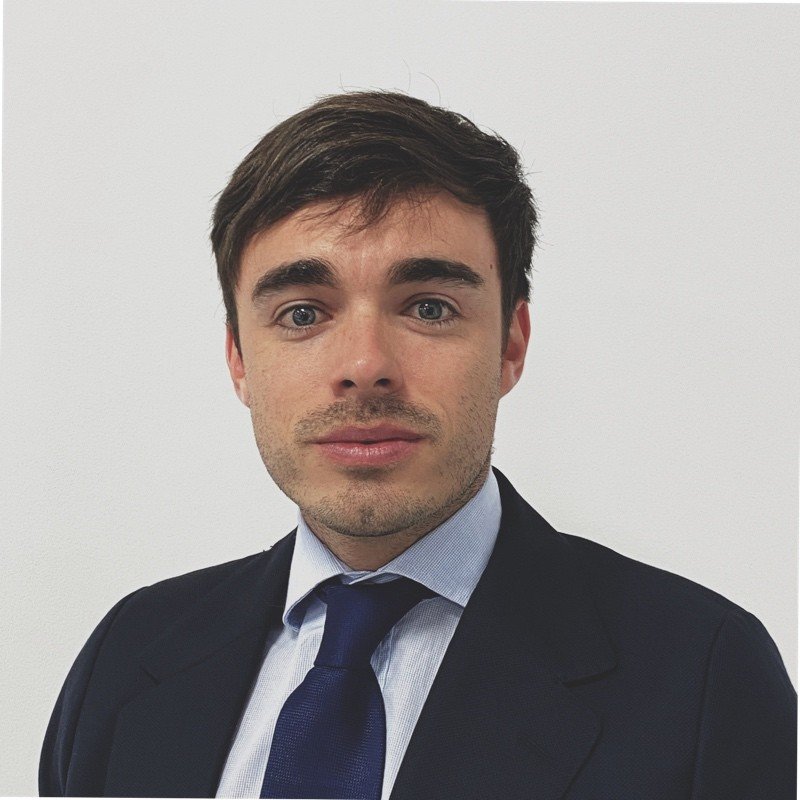
Socio Director y Responsable Comercial en Cebrián & Ajo Seguros e Inversión, una agencia de seguros con vocación cercana, sincera y familiar. Graduado en Relaciones Laborales y Recursos Humanos, y en Administración y Dirección de Empresas, lleva desde 2019 acompañando a autónomos y pequeñas empresas en la protección de su actividad.
Especializado en riesgos Empresariales, Industriales y Responsabilidad Civil, se implica personalmente en cada situación, adaptando las soluciones a las necesidades reales de cada cliente.
Cree firmemente que escuchar es el primer paso para un correcto análisis de necesidades, apuesta por un asesoramiento directo, humano y comprometido con el tejido empresarial.
Certificaciones:
Mediador de Seguros titulado por la DGSFP Nivel I y II.
Programa Máster en Gestión Empresarial Agencias de Seguro por groWZ Consultants
